Wer seine Photovoltaikanlage 2026 startet, bekommt nicht einfach „den“ einen Vergütungssatz. Entscheidend sind der Anlagenstart, die installierte Leistung und die Frage, ob nur Überschüsse oder der gesamte erzeugte Strom ins öffentliche Netz fließen. Für neue Dachanlagen bis 10 kW gelten seit dem 1. August 2026 7,70 Cent pro Kilowattstunde bei Teileinspeisung und 12,22 Cent pro Kilowattstunde bei vollständiger Netzeinspeisung.
Diese Zahlen sind aber erst der Anfang. Bei einer größeren Photovoltaikanlage werden Leistungsanteile getrennt gewichtet. Und für die wirtschaftliche Entscheidung zählt nicht nur die aktuelle Vergütung, sondern auch, wie viel teuren Netzstrom du durch Eigenverbrauch ersetzt.
Was ist die Einspeisevergütung für Solarstrom
Die Einspeisevergütung ist eine gesetzlich geregelte Zahlung für Strom, den Betreiber einer Solaranlage in das öffentliche Netz einspeisen. Grundlage ist das Erneuerbare-Energien-Gesetz, kurz EEG. Bei der gesetzlich festgelegten Vergütung nimmt der zuständige Netzbetreiber den gemessenen Solarstrom ab und bezahlt jede eingespeiste Kilowattstunde mit dem Satz, der für die Anlage gilt.
Die Höhe hängt vom maßgeblichen Starttermin, vom Standorttyp, von der installierten Leistung und vom Einspeisemodell ab. Für typische Photovoltaikanlagen auf Wohngebäuden ist vor allem die dreistufige Staffel relevant. In Angeboten wird die Anlagengröße meist in kWp angegeben. Eine Anlage mit 10 kWp liegt bei üblicher Zuordnung vollständig in der ersten Leistungsstufe bis 10 kW; die amtliche Fördertabelle bezeichnet die installierte Leistung in kW.
Aktuelle Einspeisevergütung 2026 im Überblick
Die folgende Tabelle gilt für Solaranlagen auf Gebäuden oder Lärmschutzwänden, die vom 1. August bis 31. Dezember 2026 in Betrieb genommen werden. Sie zeigt die feste Einspeisevergütung, also bereits den um 0,4 ct/kWh reduzierten Wert gegenüber der geförderten Direktvermarktung.
| Leistungsanteil der Anlage | Teileinspeisung | Volleinspeisung |
|---|---|---|
| bis 10 kW | 7,70 ct/kWh | 12,22 ct/kWh |
| über 10 bis 40 kW | 6,66 ct/kWh | 10,24 ct/kWh |
| über 40 bis 100 kW | 5,44 ct/kWh | 10,24 ct/kWh |
Die drei Zahlen für neue Dachanlagen ab August 2026
Vergütung bei Anlagenstart von August bis Jahresende; Sätze für den Leistungsanteil bis 10 kW.
7,70
ct/kWh
Teileinspeisung bis 10 kW
12,22
ct/kWh
Volleinspeisung bis 10 kW
20
Jahre
Förderzeitraum plus Rest des Inbetriebnahmejahres
Für Anlagen bis 10 kWp gilt vollständig die erste Stufe. Bei größeren Systemen werden die Leistungsanteile gewichtet; der Erlös richtet sich nach der tatsächlich eingespeisten Strommenge.
Quelle: amtliche Fördersätze und § 25.
Für Anlagen, die im Zeitraum Februar bis Juli 2026 gestartet wurden, gilt der damals festgelegte Satz weiter. Die Bundesnetzagentur führt diesen Zeitraum in ihrem Archiv der Vergütungssätze. Am 1. August sank die Förderung für Neuanlagen turnusgemäß: Nach § 49 EEG werden die anzulegenden Werte alle sechs Monate um ein Prozent abgesenkt.
Für Inbetriebnahmen im Kalenderjahr 2026 sind damit drei amtlich getrennt archivierte Zeiträume zu beachten: Januar gehört noch zum Zeitraum August 2025 bis Januar 2026, danach folgen Februar bis Juli sowie August bis Dezember 2026. Nicht das Bestelldatum oder der Montagetermin entscheidet, sondern der rechtlich maßgebliche Anlagenstart. Wer den aktuellen Satz ermitteln will, sollte deshalb zuerst dieses Datum und danach die Leistung der Anlage prüfen.
So liest du die Leistungsstufen für Photovoltaikanlagen
Die Grenzen der drei Stufen funktionieren nicht wie Tarifschalter. Überschreitet eine Anlage 10 kWp, fällt nicht ihre gesamte Vergütung auf 6,66 ct/kWh. Stattdessen erhalten die ersten 10 kW den höheren Satz und nur der darüberliegende Leistungsanteil den nächsten Satz. Aus diesen Anteilen entsteht ein gewichteter Mischsatz. Das gleiche Prinzip gilt über alle Stufen bis zur Obergrenze von 100 kWp.
Beispiel für eine 12-kWp-Anlage
- 10 kW × 7,70 ct/kWh = 77,00
- 2 kW × 6,66 ct/kWh = 13,32
- Summe der gewichteten Anteile: 90,32
- 90,32 ÷ 12 kW = 7,5267 ct/kWh Mischsatz
Speist diese Anlage in einem Jahr 5.000 kWh ein, ergibt das rund 376,33 Euro: Die gewichteten Leistungsanteile werden dabei ohne vorzeitige Rundung auf die Einspeisemenge angewendet. Das ist eine Modellrechnung ohne Steuern, Messkosten oder andere individuelle Positionen. Bei Teileinspeisung zählt außerdem nur die gemessene Strommenge, die tatsächlich ins Netz eingespeist wurde, nicht der gesamte Jahresertrag der Anlage.
Für eine realistische Erlösrechnung brauchst du deshalb zwei getrennte Größen: den Jahresertrag und die Einspeisemenge. Beim Vollmodell liegen beide meist nahe beieinander. Bei Teileinspeisung vermindert der Eigenverbrauch die vergütete Menge, kann aber wirtschaftlich wertvoller sein, weil jede selbst genutzte Kilowattstunde den Bezug einer Kilowattstunde aus dem Netz ersetzt.
Welches Einspeisemodell passt zur Anlage
Bei der Teileinspeisung, oft Überschusseinspeisung genannt, versorgt der Solarstrom zunächst die laufenden Verbraucher im Haus. Nur der Rest fließt durch den Zweirichtungszähler ins Netz. Bei der Volleinspeisung wird der erzeugte Strom abgesehen vom technischen Eigenverbrauch der Anlage vollständig ins Netz eingespeist und höher vergütet.
Die Einspeisemodelle im direkten Vergleich
Beide Modelle nutzen die gesetzliche Solarförderung, verfolgen aber unterschiedliche Ziele.
Welches Modell wirtschaftlich besser passt, hängt vor allem von Eigenverbrauch, Strombezugspreis, Erzeugung und Messkosten ab.
Quelle: § 48 und amtliche Fördersätze.
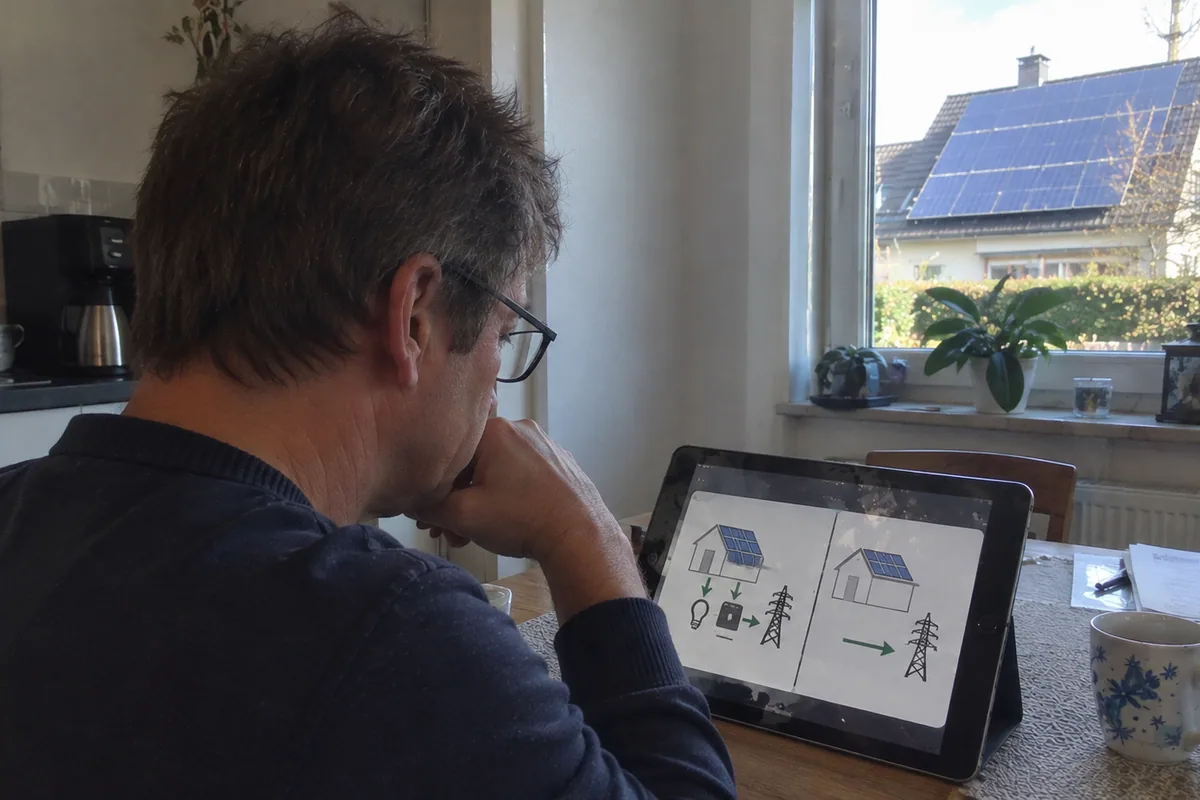
Der höhere Satz für die vollständige Einspeisung macht dieses Modell nicht automatisch zur besseren Wahl. Ein einfaches Gedankenmodell zeigt warum: Liegt dein vermiedener Strombezug deutlich über 7,70 ct/kWh, ist eine selbst verbrauchte Kilowattstunde häufig mehr wert als die Vergütung für denselben Überschuss. Wie viel Strom du zeitgleich nutzen kannst, hängt jedoch von Lastprofil, Anlagengröße und einem möglichen Batteriespeicher ab.
Die vollständige Einspeisung kann dagegen interessant sein, wenn am Standort kaum eigener Verbrauch anfällt oder die Anlage bewusst als reine Erzeugungsanlage geplant ist. Für den erhöhten Satz musst du dem Netzbetreiber die Volleinspeisung im Startjahr vor dem technischen Anlagenstart in Textform mitteilen. Für spätere Kalenderjahre gilt grundsätzlich die Mitteilung vor dem 1. Dezember des Vorjahres. Ein Wechsel ist damit möglich, verlangt aber eine rechtzeitige Abstimmung und gegebenenfalls ein anderes Messkonzept.
Wie lange gilt die Einspeisevergütung für Solaranlagen
Der beim Start maßgebliche Satz bleibt der Anlage grundsätzlich für ihren Förderzeitraum zugeordnet. Nach § 25 EEG werden Marktprämie oder Einspeisevergütung 20 Jahre gezahlt. Bei Anlagen mit gesetzlich bestimmtem Wert verlängert sich der Zeitraum bis zum 31. Dezember des zwanzigsten Zahlungsjahres. Vereinfacht wird deshalb oft von „20 Jahren plus dem restlichen Inbetriebnahmejahr“ gesprochen.
Fakt im Fokus
Die halbjährliche Degression betrifft Anlagen, die im neuen Zeitraum starten. Für eine bestehende Anlage bleibt der bei ihrer Inbetriebnahme bestimmte Satz grundsätzlich erhalten.
Quelle: § 25 zur Laufzeit und § 49 zur Absenkung für neu gestartete Anlagen.
Ein Beispiel: Geht eine Anlage im September 2026 in Betrieb, beginnt der Anspruch grundsätzlich zu diesem Zeitpunkt und läuft bei unveränderten Voraussetzungen bis Ende 2046. Die genaue Zuordnung setzt voraus, dass der Start nach den gesetzlichen Kriterien dokumentiert ist. Ein bloß montiertes, aber noch nicht betriebsbereites System sichert noch keinen Vergütungssatz.
Nach 20 Jahren endet der ursprüngliche feste Fördersatz. Die Anlage muss deshalb nicht automatisch stillgelegt werden. Möglich bleiben je nach dann geltender Rechtslage unter anderem Eigenverbrauch, Direktvermarktung oder eine Anschlussregelung für ausgeförderte Anlagen. Welche Vergütung nach dem Förderzeitraum gilt, sollte erst kurz vor dessen Ende anhand des dann aktuellen Gesetzes und eines technisch sicheren Weiterbetriebs entschieden werden.
So bekommst du die Einspeisevergütung ausgezahlt
Die Einspeisevergütung ist ein gesetzlicher Anspruch gegenüber dem Netzbetreiber. Ein gesonderter Vertrag ist dafür nicht zwingend nötig. Viele Netzbetreiber bieten trotzdem Vereinbarungen an, um Messung, Abschläge und Kontodaten eindeutig zu regeln. Entscheidend ist, dass die Anlage korrekt angeschlossen, registriert und einer gesetzlichen Veräußerungsform zugeordnet ist.
So wird aus eingespeistem Strom eine Auszahlung
Der gesetzliche Anspruch entsteht durch die Einspeisung. Für die praktische Auszahlung müssen Anlage, Messung und Daten zusammenpassen.
- Anlage und Modell melden
Netzbetreiber erhält Inbetriebnahme und Zuordnung zur Einspeisevergütung.
- Anlage registrieren
Eintrag im Marktstammdatenregister binnen eines Monats.
- Einspeisung messen
Ein geeigneter Zähler erfasst die Strommenge, die ins Netz fließt.
- Daten vollständig übermitteln
Zählerstand und abrechnungserforderliche Angaben gehen an den Netzbetreiber.
- Abschläge und Endabrechnung erhalten
Monatliche Abschläge werden später mit der Jahresabrechnung ausgeglichen.
Die Marktstammdatenregister-Registrierung ist innerhalb eines Monats nach Inbetriebnahme fällig. Fehlende Registrierung hemmt die Auszahlung.
Quelle: amtliche Informationen zu Solaranlagen und § 26.
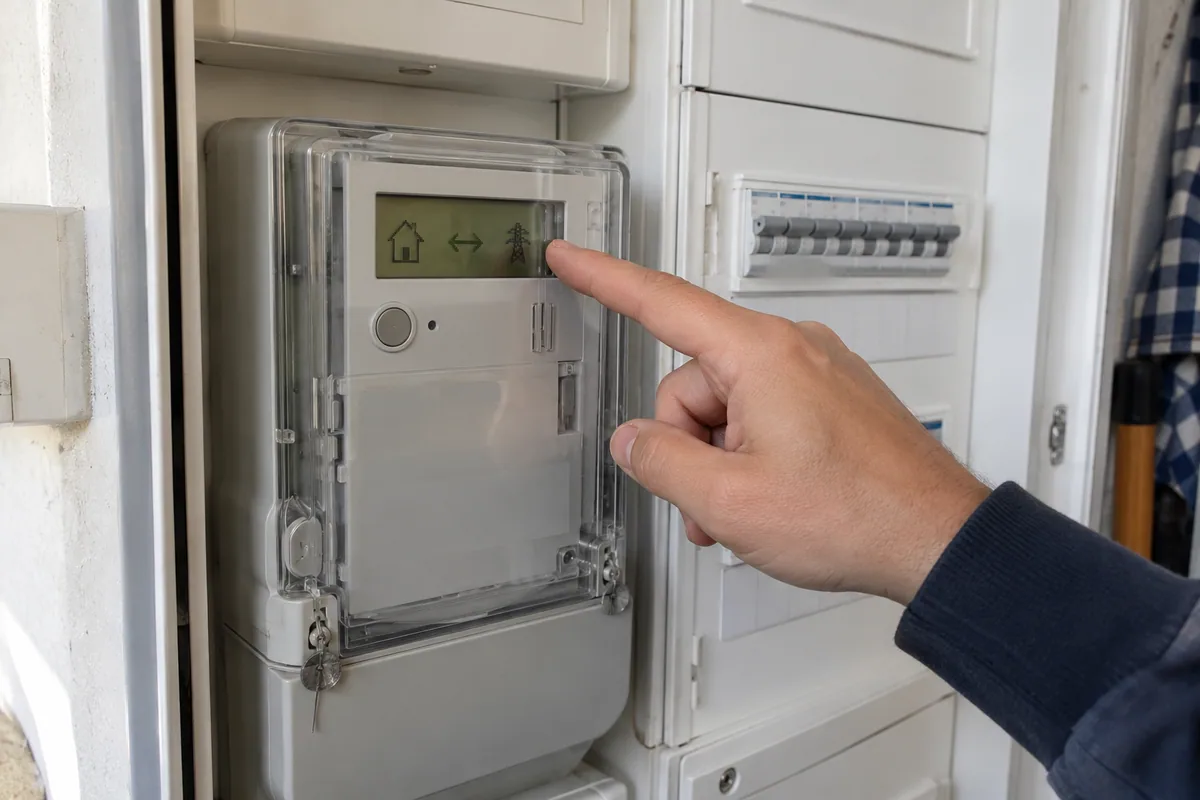
Prüfe besonders den Zähler. Für Teileinspeisung muss er Netzbezug und Einspeisung getrennt erfassen. Ist der vorhandene Zähler dafür ungeeignet, muss er getauscht werden. Beim Vollmodell hängt das konkrete Messkonzept vom Anschluss und den Vorgaben des zuständigen Netzbetreibers ab.
Die Registrierung im Marktstammdatenregister muss innerhalb eines Monats nach Inbetriebnahme erfolgen. Eine fehlende Registrierung lässt den Anspruch nicht einfach verschwinden, hemmt aber seine Auszahlung. Der Netzbetreiber kann aufgelaufene Förderbeträge erst nach der Registrierung auszahlen. Zusätzlich benötigt er vollständige abrechnungserforderliche Angaben, etwa Inbetriebnahmeprotokoll, MaStR-Nummer, Anlagen- und Betreiberdaten, Zählerstände und Kontoverbindung.
Nach § 26 EEG sind angemessene monatliche Abschläge jeweils zum 15. Kalendertag für den Vormonat vorgesehen. Zu hohe oder zu niedrige Abschläge werden mit der Endabrechnung im folgenden Kalenderjahr ausgeglichen. In der Praxis kann die erste Zahlung später anlaufen, wenn Unterlagen oder Messwerte fehlen; der Abrechnungszeitraum ist davon zu unterscheiden.
Negative Strompreise und Direktvermarktung richtig einordnen
Seit der Änderung durch das Solarspitzengesetz wird häufig verkürzt behauptet, neue Photovoltaikanlagen bekämen bei negativen Börsenstrompreisen grundsätzlich nichts. Der aktuelle § 51 EEG ist genauer: In betroffenen Zeiträumen sinkt der anzulegende Wert zwar auf null. Für kleinere Dachanlagen greift diese Regel aber grundsätzlich erst nach dem Kalenderjahr, in dem die Anlage mit einem intelligenten Messsystem ausgestattet wurde. Für Anlagen unter 2 kW besteht eine zusätzliche Ausnahme bis zu einer entsprechenden Festlegung der Behörde.
Das bedeutet für eine typische private Dachanlage: Nicht allein das Baujahr entscheidet, sondern auch die Messausstattung. Sobald die Regel anwendbar ist, werden die betreffenden Viertelstunden nicht vergütet. § 51a EEG verlängert dafür den Förderzeitraum über ein berechnetes Zeitkontingent. Bei Solaranlagen werden die betroffenen Viertelstunden dafür mit dem Faktor 0,5 in Volllastviertelstunden umgerechnet und monatsabhängig angerechnet. Das ist kein sofortiger Ausgleich jeder ausgefallenen Viertelstunde, sondern eine gesetzlich berechnete Verlängerung am Ende des Förderzeitraums.
Die Direktvermarktung ist davon zu trennen. Dabei verkauft der Anlagenbetreiber den eingespeisten Strom an einen Direktvermarkter und erhält unter den gesetzlichen Voraussetzungen eine gleitende Marktprämie. Die Bundesnetzagentur nennt für Dachanlagen bis 10 kW ab August 2026 einen anzulegenden Wert von 8,10 ct/kWh bei Teil- und 12,62 ct/kWh bei vollständiger Einspeisung. Die feste Einspeisevergütung liegt wegen des gesetzlichen Abzugs von 0,4 ct/kWh darunter. Für kleine private Anlagen ist Direktvermarktung möglich, aber Kosten, Technik und Vertrag müssen zum erwarteten Mehrerlös passen.
EEG 2027 und was bereits feststeht
Die Bundesnetzagentur weist aktuell darauf hin, dass das EEG 2023 bis zum Jahresende anwendbar ist und eine Nachfolgeregelung parlamentarisch beraten wird. Ob und in welcher Form die Vergütung 2027 geändert oder für bestimmte Neuanlagen abgeschafft wird, ist damit noch nicht als geltendes Recht beschlossen. Ebenso wenig darf eine diskutierte Übergangszahlung bereits als sicherer Vergütungssatz behandelt werden.
Für eine Anlage, die 2026 ans Netz geht, richtet sich der Anspruch nach der bei ihrem Start geltenden Rechtslage. Wer erst 2027 startet, sollte vor diesem Termin die dann beschlossene Fassung und die veröffentlichten Fördersätze prüfen. Ein politischer Plan ist nicht dasselbe wie eine verbindliche Vergütung für eine konkrete Photovoltaikanlage.
Lohnt sich Photovoltaik 2026 mit Einspeisevergütung
Ob Photovoltaik 2026 rentabel ist, lässt sich nicht allein an der Höhe der Einspeisevergütung ablesen. Bei Teileinspeisung wirken zwei Ertragsbausteine zusammen: die Vergütung für eingespeisten Solarstrom und die vermiedenen Kosten für selbst verbrauchten Strom. Dem stehen Anschaffung, Finanzierung, Betrieb, mögliche Messkosten und spätere Ersatzinvestitionen gegenüber. Die Vergütung sagt deshalb auch nicht voraus, ob Anlagen teurer oder günstiger werden.
Für deine Rechnung brauchst du vier belastbare Angaben: Startdatum, installierte Leistung, Einspeisemodell und gemessene oder realistisch erwartete Einspeisemenge. Seit August erhalten neue Dachanlagen bis 10 kW 7,70 ct/kWh bei Teil- und 12,22 ct/kWh bei vollständiger Einspeisung. Oberhalb von 10 kW gilt ein gewichteter Mischsatz.
Der höhere Satz des Vollmodells ist nur dann wirtschaftlicher, wenn sein Mehrerlös den Wert des entgangenen Eigenverbrauchs übersteigt. Für die Auszahlung solltest du Netzbetreiber, Messkonzept und Marktstammdatenregister nicht als Papierkram am Ende behandeln, sondern schon vor dem Anlagenstart klären. Steuerliche Fragen gehören in eine eigene Prüfung; einen Einstieg bietet unser Beitrag zur Frage, wie sich eine PV-Anlage steuerlich einordnen lässt.
Häufig gestellte Fragen
Wie hoch ist der Vergütungssatz bis 10 kW?
Für jede Solaranlage zählen der Zeitpunkt der Inbetriebnahme und das Einspeisemodell. Startet sie vom 1. August bis zum Jahresende 2026, werden für den tatsächlich eingespeisten Strom 7,70 ct/kWh bei Teileinspeisung und 12,22 ct/kWh bei Volleinspeisung gezahlt.
Gilt bei einer 15-kW-Anlage nur der niedrigere Satz?
Nein. Die ersten 10 kW erhalten den Satz der ersten Stufe; nur die weiteren 5 kW werden mit der nächsten Stufe gewichtet. Daraus entsteht ein Mischsatz.
Kann ich das Einspeisemodell wechseln?
Ja, grundsätzlich kalenderjährlich. Der Wechsel zur Volleinspeisung muss dem Netzbetreiber fristgerecht in Textform mitgeteilt werden; häufig ist außerdem das Messkonzept anzupassen.
Wie lange wird die Einspeisevergütung gezahlt?
Grundsätzlich 20 Jahre. Bei gesetzlich bestimmten Werten läuft der Anspruch zusätzlich bis zum 31. Dezember des zwanzigsten Zahlungsjahres.
Wer zahlt die Einspeisevergütung aus?
Der zuständige Netzbetreiber rechnet die gemessene Einspeisung ab. Das Gesetz sieht angemessene monatliche Abschläge und eine spätere Endabrechnung vor.
Entfällt die Vergütung bei negativen Strompreisen immer?
Nein. Für kleinere Anlagen greift die Nullvergütung nach aktueller Regel grundsätzlich erst nach dem Kalenderjahr, in dem ein intelligentes Messsystem eingebaut wurde. Für betroffene Zeiten wird am Ende ein gesetzlich berechnetes Zeitkontingent an den Förderzeitraum angehängt.
Wird die Einspeisevergütung 2027 abgeschafft?
Ob die Einspeisevergütung 2027 abgeschafft oder verändert wird, ist noch nicht beschlossen. Die Bundesnetzagentur nennt für den aktuellen Tarifzeitraum nur den 1. August bis zum Jahresende 2026 und verweist für die Zeit danach auf die parlamentarisch beratene Nachfolgeregelung.